25 octobre 2026 · AQUA PROXIMA
Piscines publiques : les économies d’aujourd’hui préparent-elles les fermetures de demain ?
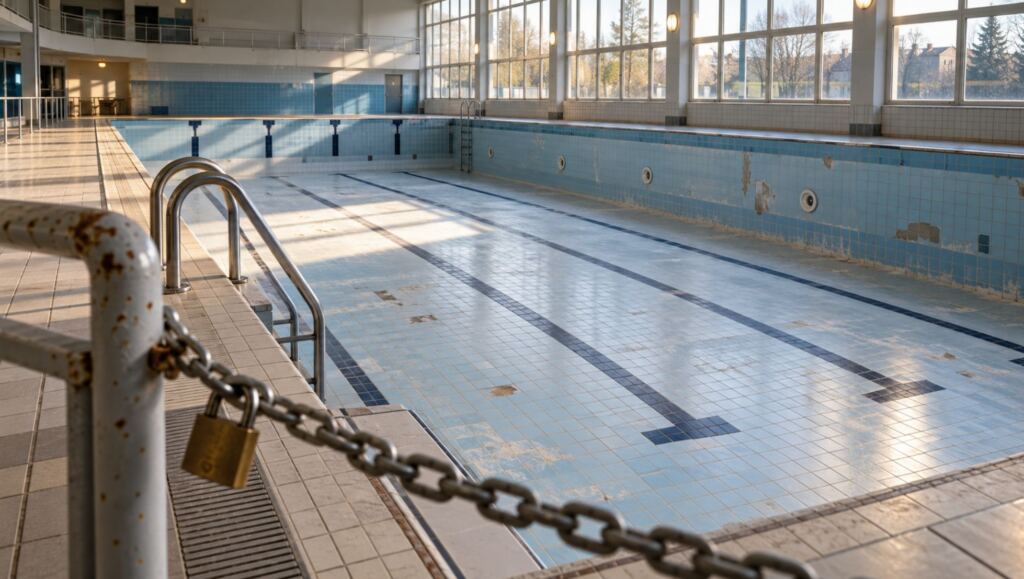
Réduire le budget d’une piscine publique peut être nécessaire. Mais une baisse des dépenses ne démontre pas, à elle seule, une amélioration de la gestion. Lorsqu’elle repose sur des interventions reportées, des équipements insuffisamment suivis ou des compétences fragilisées, l’économie affichée peut déplacer les coûts vers les années suivantes. Comment maîtriser les charges tout en préservant les installations et la continuité du service ?
Une pompe fonctionne encore. Une rénovation peut attendre. Une formation sera reprogrammée. Une intervention préventive semble moins urgente qu’une panne déjà déclarée.
Pris séparément, chacun de ces arbitrages peut paraître raisonnable. Leur accumulation mérite pourtant d’être examinée : que devient l’établissement après plusieurs années de reports ? Quelles dépenses ont réellement disparu ? Quels besoins restent à financer ?
La question du budget des piscines publiques dépasse ainsi l’équilibre d’un exercice. Elle engage la capacité d’une collectivité à maintenir, dans la durée, un service accessible, fiable et adapté aux besoins de son territoire.
Dès son rapport public annuel de 2018, la Cour des comptes soulignait les enjeux de vieillissement du parc aquatique, de programmation des équipements et de connaissance de leurs coûts. Ce constat historique invite à rapprocher les décisions de fonctionnement des choix de rénovation et de renouvellement. [1]
Une gestion responsable doit pouvoir expliquer ce qu’elle économise, ce qu’elle reporte et ce qu’elle préserve.
1. Budget des piscines publiques : distinguer économie, report et réduction du service
Une dépense supprimée peut correspondre à trois situations différentes
La première est une économie durable : une action diminue une consommation inutile ou améliore l’organisation, avec un résultat mesurable et compatible avec les exigences du service.
La deuxième est un report de dépense : le besoin demeure, mais son financement est déplacé. Cette décision peut être pertinente si l’état de l’équipement, les conditions de surveillance et l’échéance d’intervention sont clairement établis.
La troisième est une réduction du service rendu : moins de créneaux, moins d’activités ou la fermeture d’un espace. Cet arbitrage peut répondre à une stratégie territoriale ou budgétaire. Il doit alors être présenté avec ses effets sur les usagers, les recettes et l’organisation.
Ces trois situations ne produisent pas le même résultat pour la collectivité.
Comparer des périmètres réellement comparables
Un établissement qui accueille moins de publics peut consommer moins sans être devenu plus efficient. Une baisse de facture peut également provenir d’une évolution du prix de l’énergie, tandis que les consommations physiques restent stables.
Pour apprécier une amélioration, il faut donc rapprocher les dépenses des volumes consommés, des horaires, de la fréquentation, des espaces ouverts et des conditions climatiques.
Comparer un mois scolaire à un mois de vacances sans tenir compte des usages peut conduire à une conclusion trompeuse. La qualité du pilotage dépend d’abord de la qualité des comparaisons.
2. Maintenance des piscines publiques : ce que révèle l’accumulation des reports
Fonctionner aujourd’hui ne garantit pas la disponibilité de demain
L’INRS distingue la maintenance corrective, qui intervient après la détection d’une défaillance, de la maintenance préventive, organisée pour réduire la probabilité de dégradation ou de panne. [2]
Cette distinction éclaire les arbitrages d’exploitation. Attendre une panne constitue un choix très différent selon l’équipement concerné, sa fonction, les solutions de secours disponibles et le délai de remplacement.
Un accessoire facilement remplaçable n’a pas la même importance qu’une installation dont l’indisponibilité peut empêcher l’ouverture d’un bassin.
La bonne question devient : que se passe-t-il si cet équipement cesse de fonctionner, et combien de temps faut-il pour rétablir le service ?
Rendre les besoins différés visibles
Les interventions reportées devraient rester inscrites dans un suivi partagé. Pour chaque besoin, quelques informations suffisent à améliorer la décision :
- L’équipement et la fonction concernés.
- Le désordre observé ou l’opération prévue.
- Les conséquences possibles d’une défaillance.
- Les mesures de surveillance ou de maintien en service.
- L’échéance de réexamen.
- L’enveloppe financière à préciser.
Un report documenté peut être maîtrisé. Une succession de reports sans responsable, sans échéance et sans réévaluation rend les besoins futurs moins lisibles.
Le montant des travaux différés doit toutefois rester une estimation argumentée : une observation visuelle ne suffit pas à établir l’état interne d’un équipement ou la durée de vie restante d’une installation.
3. Économies d’eau et d’énergie : rechercher la performance globale
Identifier les consommations évitables
Le Cerema présente plusieurs familles d’actions pour améliorer la performance des piscines : ajustements d’exploitation, suivi technique, amélioration de l’enveloppe, équipements performants et récupération de chaleur. Les solutions relèvent donc de niveaux d’investissement différents. [3]
Cette diversité invite à examiner les possibilités du site avant d’appliquer une réduction uniforme des moyens :
- Rechercher et traiter les fuites identifiées.
- Vérifier la fiabilité des comptages.
- Examiner les dérives de consommation.
- Faire contrôler les réglages et les programmations.
- Étudier les équipements et les travaux adaptés à l’établissement.
La priorité dépend du diagnostic. Une solution pertinente pour un centre aquatique récent ne l’est pas nécessairement pour une piscine ancienne, une installation saisonnière ou un bassin extérieur.
Examiner ensemble l’eau, l’air et l’énergie
Le guide FNCCR–ACTEE publié en 2026 aborde conjointement les économies d’eau et d’énergie dans les piscines publiques. Il propose des actions d’exploitation et des pistes de rénovation, en tenant compte des caractéristiques des installations et des usages. [4]
Pour le gestionnaire, cela conduit à examiner les effets d’une modification sur l’ensemble du fonctionnement : qualité de l’eau, qualité de l’air, confort, consommations et état des équipements.
L’INRS illustre notamment, avec l’outil Aquaprev, les paramètres qui interviennent dans la formation de trichloramine dans l’eau et sa concentration dans l’air des halls. [5]
Une diminution des apports d’eau ou du fonctionnement de la ventilation ne devrait donc pas être décidée sur le seul objectif d’une facture plus faible. Elle exige une analyse technique, le respect des exigences applicables et un suivi des résultats.
Préparer les investissements énergétiques
L’ADEME identifie, dans son guide consacré aux centres aquatiques, trois leviers complémentaires : l’isolation du bâtiment, la performance des équipements techniques et le recours aux énergies renouvelables. [6]
Leur intérêt doit être étudié à l’échelle de chaque projet : investissement, coûts futurs, maintenance, compétences nécessaires et conditions d’exploitation.
Un équipement performant sur le papier doit aussi pouvoir être correctement utilisé, entretenu et suivi.
4. Les compétences des agents font partie de la capacité d’exploitation
Préserver le temps nécessaire pour anticiper
L’INRS recommande de former les personnels de maintenance, de leur fournir les informations nécessaires et de préparer les interventions en tenant compte des compétences, des moyens et du travail réel. [7]
Dans une piscine, une réflexion budgétaire devrait donc examiner le temps disponible pour les opérations prévues, la transmission des informations et la coordination avec les entreprises.
Lorsque toute l’activité est absorbée par les urgences, il devient difficile de tenir un programme de prévention. Ce déséquilibre mérite d’être objectivé : quelles tâches sont réalisées, lesquelles sont reportées, et pour quelles raisons ?
Éviter la dépendance à une seule personne
Un établissement peut reposer sur la connaissance très fine qu’un agent possède de ses installations. Cette expérience est précieuse. Elle doit pouvoir être transmise.
Des procédures accessibles, un historique des interventions, des plans à jour et des relais identifiés facilitent la continuité lors d’une absence ou d’un départ.
La formation devrait être reliée à des besoins précis : comprendre les installations, interpréter les données, appliquer les procédures et savoir quand solliciter une compétence spécialisée.
Pour prolonger cette réflexion : Démotivation des agents en piscine : quand les plus investis décrochent.
5. Fermeture d’une piscine publique : calculer les conséquences au-delà de la réparation
Distinguer les différentes formes de fermeture
Une fermeture technique programmée, une interruption imprévue et une fermeture définitive correspondent à des situations différentes.
Une période d’arrêt organisée peut permettre des travaux nécessaires. Une fermeture définitive peut résulter d’un choix de réorganisation territoriale, d’un remplacement d’équipement ou d’une situation technique et financière particulière.
Il serait donc excessif d’attribuer toute fermeture à un défaut d’entretien. En revanche, lorsqu’un incident survient, il est utile de comprendre sa cause et d’examiner les décisions qui l’ont précédé.
Évaluer le coût supplémentaire de l’interruption
Pour comparer une intervention anticipée avec une intervention après défaillance, il faut considérer :
- Les travaux et les frais d’urgence.
- Les recettes perdues et les remboursements éventuels.
- Les dépenses de remise en service.
- Les solutions temporaires et les transferts d’activités.
- Les dépenses effectivement évitées pendant la fermeture.
Les charges qui continuent pendant l’arrêt doivent être suivies, mais elles ne constituent pas toutes un surcoût par rapport à une situation d’ouverture. Les ajouter systématiquement aux recettes perdues pourrait surestimer l’effet financier de l’incident.
Exemple fictif, uniquement destiné à illustrer le raisonnement : une intervention anticipée est estimée à 12 000 €. Dans un scénario de défaillance, les travaux atteignent 18 000 €, auxquels s’ajoutent 3 000 € de frais d’urgence et de remise en service, ainsi que 5 000 € de recettes perdues. Si 2 000 € de dépenses sont évitées pendant l’arrêt, l’impact financier de ce scénario atteint 24 000 €, contre 12 000 € pour l’intervention anticipée.
Ce calcul ne prédit ni la panne ni son coût. La décision doit aussi prendre en compte la probabilité de défaillance, l’échéance étudiée et les solutions alternatives.
Mesurer aussi le service interrompu
Les conséquences dépassent les flux financiers : séances scolaires annulées, créneaux associatifs déplacés, activités interrompues et déplacements supplémentaires.
Ces effets doivent être décrits même lorsqu’ils ne peuvent pas être chiffrés précisément. Ils permettent aux élus d’apprécier le coût collectif de l’indisponibilité.
6. Plan pluriannuel d’investissement : relier le budget annuel à l’avenir du site
Donner une place aux dépenses moins visibles
Une rénovation visible se présente facilement au public. Le renouvellement d’un équipement technique ou la reprise d’un réseau peut être moins perceptible, tout en étant déterminant pour la disponibilité du service.
Le plan pluriannuel d’investissement, ou PPI, devrait rapprocher les besoins patrimoniaux des objectifs d’exploitation.
Pour chaque opération, il est utile de préciser son objet, son niveau de priorité, son estimation, son échéance, les études préalables et les conséquences possibles sur l’ouverture.
Garder une programmation évolutive
Un PPI doit pouvoir évoluer avec les diagnostics, les devis, les incidents et les décisions de la collectivité.
Les montants initiaux sont des enveloppes de programmation, à affiner selon les investigations nécessaires. Cette précaution est particulièrement importante lorsque l’état d’un réseau, d’une structure ou d’une installation de traitement d’air demande une expertise spécialisée.
La programmation doit également distinguer l’entretien courant, les renouvellements et les transformations du service. Leurs objectifs et leurs modalités de financement ne se confondent pas.
7. Régie ou délégation de service public : clarifier le suivi de la maintenance
Identifier qui décide, qui intervient et qui finance
Quel que soit le mode de gestion, le suivi gagne à rendre explicites les rôles de la collectivité, de la direction de l’établissement, des équipes techniques et des prestataires.
En délégation de service public, cette lecture doit partir du contrat et de ses annexes. La répartition de l’entretien, des renouvellements et des travaux ne se déduit pas du seul intitulé « DSP ».
En régie, les interfaces entre la piscine, les services techniques et les fonctions administratives doivent également être organisées.
Comparer les offres sur un contenu équivalent
Une proposition moins chère peut correspondre à une meilleure organisation. Elle peut aussi couvrir un périmètre différent.
Avant de conclure à une économie, il convient d’examiner les prestations, les fréquences d’intervention, les exclusions, les fournitures comprises et les modalités de compte rendu.
L’enjeu est de savoir ce qui sera effectivement réalisé et comment les écarts seront traités.
8. Une méthode en cinq étapes pour maîtriser les coûts sans fragiliser la piscine
Étape 1 — Établir une situation de référence
Rassembler les données utiles : dépenses, consommations, fréquentation, horaires, incidents, interventions, état apparent des installations et organisation du travail.
Les informations manquantes doivent être identifiées. Elles peuvent justifier une mesure complémentaire ou une investigation ciblée avant décision.
Étape 2 — Hiérarchiser les besoins
Évaluer les opérations selon plusieurs critères : sécurité, qualité sanitaire, continuité du service, évolution du désordre, délai d’intervention et conséquences financières.
Cette hiérarchisation permet de distinguer les actions à engager, celles qui peuvent être programmées et les reports possibles sous conditions.
Étape 3 — Documenter chaque économie proposée
Une fiche d’arbitrage courte peut préciser :
- L’action envisagée.
- Le coût initial.
- Le gain annuel attendu et ses hypothèses.
- Les effets sur le service.
- Les risques ou contraintes.
- Le responsable du suivi.
- La date de réévaluation.
Une économie dont le mécanisme reste inexpliqué ne devrait pas être intégrée au budget comme une certitude.
Étape 4 — Mettre en œuvre avec les équipes
Les agents et les prestataires concernés doivent comprendre les objectifs, les modalités pratiques et les informations à remonter.
Leur connaissance du fonctionnement quotidien aide à repérer les difficultés d’application et à ajuster les actions.
Étape 5 — Vérifier les résultats dans la durée
Un tableau de bord resserré peut suivre les consommations, les dépenses, la maintenance réalisée, les incidents, les heures de fermeture imprévue et la réalisation des actions prioritaires.
Les résultats doivent être comparés à des périodes et des conditions cohérentes. Une baisse des charges accompagnée d’une hausse des interruptions ou d’une accumulation des besoins différés appelle une analyse complémentaire.
9. AQUA PROXIMA : rapprocher technique, organisation et économie d’exploitation
Comprendre les causes avant de décider des réductions
AQUA PROXIMA accompagne les collectivités dans l’analyse de leurs piscines publiques et centres aquatiques. Son approche rapproche les conditions d’exploitation, l’organisation des équipes, la maintenance et les données économiques.
L’audit de maintenance examine notamment les équipements accessibles, les pratiques, les historiques d’intervention, les contrats et les outils de suivi. Il aide à hiérarchiser les points de vigilance et les actions à programmer. Les expertises spécialisées et les contrôles nécessaires sont identifiés selon le périmètre de la mission. [8]
L’audit de gestion économique rapproche les charges, les recettes, la fréquentation, les activités et les moyens mobilisés pour éclairer les arbitrages. [9]
Construire des décisions applicables à l’établissement
Cette lecture croisée permet de poser les questions utiles : quelle dépense peut être réduite ? Quel besoin doit être programmé ? Quelle organisation doit évoluer ? Quelle investigation est nécessaire avant de chiffrer des travaux ?
Selon la mission, l’accompagnement peut contribuer à structurer les priorités de maintenance, les besoins de renouvellement et une programmation estimative des investissements.
Votre collectivité prépare son budget ou s’interroge sur les coûts de son centre aquatique ? Échangez avec AQUA PROXIMA pour préciser les analyses utiles à votre décision.
10. Économiser aujourd’hui en préservant la capacité d’ouvrir demain
Le titre de cet article pose une question, pas une fatalité. Les économies d’aujourd’hui peuvent contribuer à la pérennité des piscines publiques lorsqu’elles réduisent les gaspillages, améliorent les pratiques et préparent les renouvellements.
Elles peuvent aussi fragiliser l’avenir lorsqu’elles rendent invisibles des besoins qui continuent de s’accumuler.
L’objectif d’une collectivité est de pouvoir expliquer ses choix : le niveau de service retenu, les moyens nécessaires, les risques examinés et les investissements à venir.
Dans votre établissement, savez-vous distinguer les économies réellement réalisées des dépenses simplement repoussées ?
Questions fréquentes sur le budget et l’entretien des piscines publiques
Comment réduire le coût d’exploitation d’une piscine publique ?
Commencer par analyser les consommations, les charges, les recettes, les usages et l’organisation. Les actions doivent être choisies selon leur gain attendu, leur faisabilité et leurs effets sur la qualité du service. Leur résultat doit ensuite être mesuré.
Peut-on reporter le remplacement d’un équipement de piscine ?
Un report peut être envisagé lorsque l’état de l’équipement, son importance pour le service et les conditions de maintien en fonctionnement ont été évalués. Il doit comporter une échéance, un suivi et des critères de réexamen.
Pourquoi réaliser un audit avant de réduire le budget de maintenance ?
L’audit aide à distinguer les prestations ajustables des opérations nécessaires, à repérer les fragilités et à comparer les options. Il apporte des éléments pour décider du calendrier et du périmètre des interventions.
Références et ressources
Les publications ci-dessous étayent les principes de maintenance, de gestion patrimoniale et de maîtrise des consommations. L’exemple financier est fictif ; la méthode d’arbitrage proposée constitue une synthèse opérationnelle.
- Cour des comptes, Les piscines et centres aquatiques publics : un modèle obsolète, Rapport public annuel, 2018. Consulter le rapport.
- INRS, Organisation de la maintenance — Définitions, mise à jour 2023. Consulter la ressource.
- Cerema, Comment réduire les consommations d’énergie et d’eau des piscines publiques ?, 2025. Consulter l’article.
- FNCCR et programme ACTEE, Économiser l’eau et maîtriser l’énergie dans les piscines publiques — Un guide pratique pour les collectivités, 2026. Consulter le guide.
- INRS, Aquaprev, un outil d’aide à la décision pour la mise en place d’actions de prévention. Consulter la présentation.
- ADEME, Intégration des énergies renouvelables dans les centres aquatiques et les piscines, 2022. Consulter le guide.
- INRS, Organisation de la maintenance — Prévention, mise à jour 2023. Consulter la ressource.
- AQUA PROXIMA, Audit de maintenance. Consulter la prestation.
- AQUA PROXIMA, Audit de gestion. Consulter la prestation.